

Lydia

- 745.00 Avis
- 4,5
- Téléchargements
- 500 000+
Notre avis sur Lydia — Visiter Mobxio
J’ai utilisé Lydia comme une application financière orientée vers les remboursements et les cagnottes, et mon impression générale est assez claire : elle cherche surtout à rendre les échanges d’argent entre proches plus simples, sans transformer chaque dépense partagée en petit exercice de comptabilité. C’est une application gratuite, développée par Lydia Solutions, classée dans la catégorie finance et proposée avec une classification PEGI 3.
Son intérêt ne se résume pas à envoyer de l’argent. Dans la vie courante, le vrai gain vient plutôt de la possibilité de regrouper une collecte, de demander une participation ou de remettre de l’ordre dans des dépenses communes. Je la trouve donc plus pertinente pour les groupes d’amis, les familles, les colocataires et les associations informelles que pour quelqu’un qui cherche une solution complète de gestion bancaire.
Une application pratique, mais à regarder comme un outil d’échange d’argent
La première chose que j’ai remarquée est que Lydia répond à une situation très concrète : une personne avance, plusieurs personnes doivent rembourser, et personne ne veut relancer le groupe pendant plusieurs jours. Pour un cadeau commun, une réservation partagée ou une dépense de vacances, le service peut éviter les messages dispersés et les calculs faits à la main.
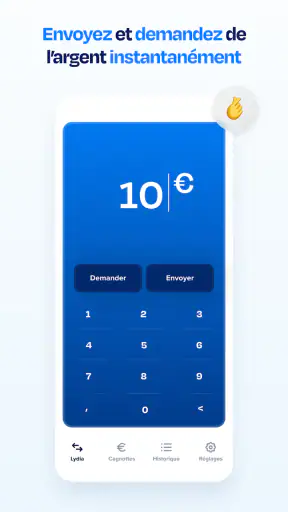
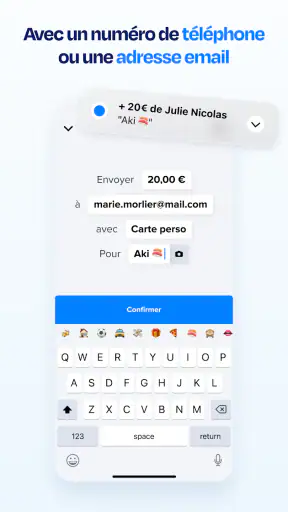
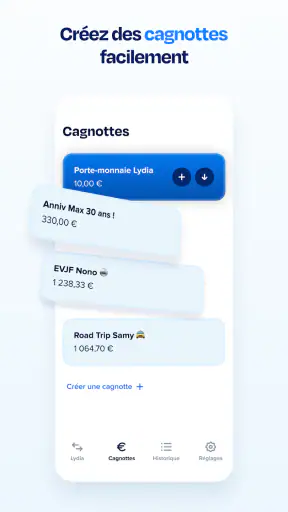
Le fonctionnement paraît particulièrement adapté aux utilisateurs qui veulent aller droit au but. On crée une demande ou une cagnotte, on indique le contexte aux participants, puis chacun peut contribuer selon ce qui lui revient. Cette logique est plus lisible qu’un simple message demandant un virement, surtout quand plusieurs personnes sont concernées et que les montants ne sont pas identiques.
Je conseille toutefois de ne pas confondre cette simplicité avec une solution bancaire universelle. Lydia est utile quand le besoin commence par une relation entre personnes : partager, rembourser, collecter. Si votre priorité est de suivre un budget mensuel détaillé, de gérer des placements ou de centraliser tous vos comptes, une application bancaire traditionnelle ou un outil budgétaire spécialisé sera probablement plus approprié.
L’application bénéficie d’une note moyenne de 4,5, accompagnée d’environ 9 700 évaluations et de plusieurs centaines d’avis. Elle a aussi dépassé le seuil des 500 000 installations, ce qui donne une idée de sa présence auprès du public sans garantir que chaque utilisateur aura la même expérience. Les avis sont utiles pour repérer les irritations récurrentes, mais je regarderais surtout la clarté des écrans et des contrôles avant de lui confier un usage régulier.
Le bon scénario : une dépense partagée qui doit rester lisible
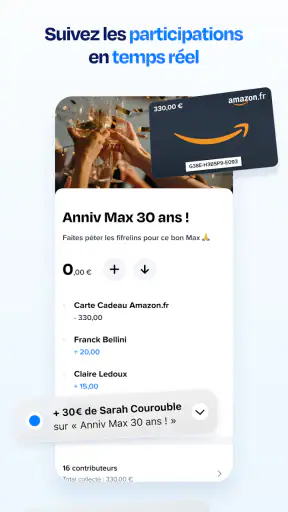
Imaginez un anniversaire organisé à six. Une personne achète le cadeau, une autre réserve le restaurant et les quatre dernières doivent participer. Avec une demande envoyée dans une conversation, les remboursements peuvent arriver à des moments différents et devenir difficiles à suivre. Une cagnotte permet de séparer la collecte du reste de la discussion : chacun sait pourquoi il paie et le groupe garde un objectif commun.
Le même principe fonctionne pour une colocation, mais avec une nuance importante. Pour les achats ponctuels, l’approche est pratique. Pour les charges récurrentes, je préfère conserver une trace externe, comme un tableau partagé ou un relevé personnel. Une application de paiement peut faciliter le transfert, mais elle ne remplace pas une méthode claire pour vérifier qui a avancé quoi sur plusieurs semaines.
Autre usage intéressant : les remboursements après un déplacement. Au lieu de demander à tout le monde de refaire le détail de chaque ticket, la personne qui a payé peut regrouper la demande et préciser le motif. Cela réduit les oublis, mais seulement si le groupe s’accorde dès le départ sur la règle de partage. Lydia ne peut pas décider à votre place si une dépense doit être divisée à parts égales ou selon la consommation de chacun.
Ce que le développeur inspire comme niveau de confiance
Lydia Solutions est clairement identifié comme développeur, ce qui permet de distinguer l’application officielle d’éventuelles copies ou pages trompeuses. Pour une application financière, je recommande toujours de vérifier ce nom avant l’installation et de conserver l’application à jour. La version actuelle est la 15.37.0, et le service fonctionne à partir d’Android 8.0.
La date de sortie indiquée est le 22 mars 2024. Ce repère est utile pour replacer l’application dans son évolution, mais il ne suffit pas à juger sa fiabilité. Dans la finance, la confiance vient surtout de ce que l’utilisateur peut voir et contrôler : les informations demandées, les confirmations avant une opération, la possibilité de vérifier un destinataire et la facilité à comprendre ce qui se passe après une action.
Sur ce point, mon conseil est simple : ne validez jamais une demande uniquement parce qu’elle arrive dans un groupe connu. Un compte compromis, une erreur de destinataire ou une collecte mal expliquée peut rendre une opération difficile à corriger. Avant de confirmer, je relis le nom affiché, le montant et le motif. Cette petite pause est plus importante que la rapidité promise par n’importe quelle application de paiement.
Contrôles visibles, données sensibles et liberté de décision
Les contrôles à vérifier avant chaque paiement
Une bonne expérience avec Lydia dépend beaucoup de la discipline de l’utilisateur. Je prends le temps de distinguer une demande de remboursement d’une participation à une cagnotte. Ces deux situations se ressemblent dans une conversation, mais elles n’ont pas le même sens : dans le premier cas, je règle une dépense déjà avancée ; dans le second, je contribue à un objectif collectif.
Je vérifie aussi si le montant demandé correspond réellement à ma part. C’est un détail qui devient important lorsque le groupe mélange des personnes présentes à différents moments ou lorsque certains achats ne concernent pas tout le monde. Le meilleur usage de l’application consiste à l’utiliser pour exécuter une décision déjà comprise, pas pour laisser l’écran décider à la place du groupe.
Pour une cagnotte, je recommande de demander au créateur une description précise : objet, bénéficiaire, date limite éventuelle et manière dont l’argent sera utilisé. Cette habitude protège autant les participants que la personne qui collecte. Une interface simple peut donner une impression de confiance, mais la transparence du projet reste une responsabilité humaine.
Je garde également une preuve personnelle des opérations importantes. Une capture ou une note dans mon suivi financier peut sembler superflue pour un petit remboursement, mais elle devient utile lorsqu’une dépense concerne un voyage, un événement ou plusieurs participants. L’application facilite le transfert ; elle ne doit pas devenir l’unique endroit où vous vous souvenez de vos engagements.
Les moments où la question des données devient plus sensible
Une application financière touche forcément à des informations que je préfère traiter avec attention. Les montants, les destinataires, les motifs de collecte et les habitudes de paiement peuvent révéler beaucoup sur la vie quotidienne. Je ne donne donc que les informations nécessaires au contexte de la transaction et j’évite d’ajouter des détails personnels dans une description de cagnotte visible par un groupe large.
Avant d’utiliser une fonction, je lis les écrans de confirmation et les choix proposés. Je veux savoir à qui l’argent est destiné, ce que l’action va déclencher et si une modification reste possible. Cette vérification est particulièrement importante lorsqu’une demande est reçue depuis un lien partagé ou un message qui semble urgent.
Je conseille aussi de séparer les usages. Une cagnotte pour un cadeau entre amis n’a pas besoin d’être mélangée à des informations privées concernant un membre du groupe. Plus le texte associé au paiement est sobre, moins il risque de devenir une archive inutile de votre vie personnelle. C’est un conseil simple, mais il est souvent oublié parce que l’opération paraît anodine.
La classification PEGI 3 indique une accessibilité très large, mais elle ne signifie pas qu’un enfant doit gérer seul des opérations financières. Dans un contexte familial, je réserverais les décisions de paiement à un adulte responsable et j’expliquerais clairement ce qui est demandé avant toute participation. L’âge d’accès à une application et la maturité nécessaire pour gérer de l’argent sont deux questions différentes.
Ce que j’apprécie dans la liberté laissée à l’utilisateur
Lydia est intéressante lorsque je veux choisir moi-même entre rembourser directement une personne et participer à une collecte commune. Cette différence paraît légère, mais elle change l’organisation d’un groupe. Pour une dépense précise, le remboursement est plus direct. Pour un cadeau ou un projet collectif, la cagnotte évite de multiplier les transferts individuels.
Je trouve également utile de pouvoir décider du moment où je règle une demande, après avoir vérifié son contexte. La rapidité ne devrait pas supprimer le choix. Une application bien utilisée me laisse relire, comparer et confirmer, au lieu de m’encourager à agir automatiquement parce qu’un message est arrivé.
Cette liberté a cependant une contrepartie : il faut rester attentif aux sollicitations. Si vous avez tendance à accepter toutes les demandes reçues dans un groupe, Lydia ne vous protégera pas contre une erreur de jugement. Pour les utilisateurs qui préfèrent une validation très encadrée, avec des règles de budget et des alertes complexes, une solution bancaire plus complète peut offrir davantage de supervision.
Les limites que j’ai réellement ressenties
La simplicité devient moins confortable lorsque la situation sort du cas standard. Une dépense répartie selon plusieurs critères, une collecte modifiée en cours de route ou un groupe qui change souvent de participants demande davantage d’organisation. Dans ces cas, je prépare d’abord le calcul ailleurs, puis j’utilise Lydia uniquement pour la demande finale.
Je ne la choisirais pas non plus comme unique outil de suivi financier. Même si elle rend les remboursements plus faciles, elle ne remplace pas une vision globale des revenus, des prélèvements, des économies et des dépenses récurrentes. Pour comprendre où part mon argent chaque mois, je préfère une banque ou une application de budget conçue pour cette analyse.
Les personnes qui refusent de créer un compte ou qui souhaitent rester entièrement en dehors des applications de paiement ne seront pas convaincues. Dans ce cas, un virement bancaire classique peut sembler moins immédiat, mais il s’intègre parfois mieux à leurs habitudes. De la même façon, si tous les participants n’utilisent pas Lydia, le groupe risque de devoir combiner plusieurs méthodes, ce qui réduit une partie du bénéfice.
Conseils pratiques pour éviter les erreurs
Avant de participer, je vérifie le nom du créateur, le montant et la raison de la demande.
Pour une dépense partagée, je note la règle de calcul dans la conversation du groupe avant d’envoyer la demande.
Pour une cagnotte, je demande qui recevra finalement l’argent et dans quel but précis.
Je conserve une trace des opérations importantes dans mon propre suivi, surtout lorsqu’elles concernent un événement collectif.
Je mets à jour l’application depuis une source officielle et je ne valide pas une demande urgente sans la relire.
Ces étapes ne rendent pas Lydia plus compliquée ; elles évitent simplement de lui demander ce qu’elle ne peut pas faire. L’application peut organiser un paiement, pas vérifier à votre place la sincérité d’un projet, la justesse d’un partage ou la sécurité d’une conversation.
Mon verdict pour différents profils
Je recommande Lydia aux personnes qui remboursent souvent des proches, organisent des cadeaux communs ou veulent simplifier des collectes ponctuelles. Elle est particulièrement adaptée à ceux qui trouvent les virements classiques trop impersonnels ou difficiles à suivre dans un groupe. Son prix gratuit enlève aussi un obstacle évident pour tester son fonctionnement sans engagement financier direct.
Je la conseillerais avec plus de réserve à une personne qui cherche une banque principale, un tableau de bord budgétaire complet ou un outil de gestion familiale très détaillé. Elle peut compléter ces solutions, mais je ne la remplacerais pas par elles. Pour un usage professionnel, des montants importants ou des obligations de suivi précises, je choisirais un service conçu spécifiquement pour ce cadre.
Au final, mon avis est favorable, mais volontairement prudent. Lydia rend les remboursements et les cagnottes plus faciles à organiser, à condition de garder un œil sur le destinataire, le montant et le contexte. Son meilleur atout est sa capacité à fluidifier les petites opérations collectives ; sa principale limite est de donner envie de traiter trop rapidement des décisions qui méritent encore une vérification.
Si vous l’installez, je vous suggère de commencer par un petit remboursement avec une personne de confiance. Prenez le temps d’observer les confirmations, les informations affichées et la façon dont vous retrouvez ensuite l’opération. Après ce premier essai, vous saurez rapidement si cette approche correspond à vos habitudes. Pour moi, Lydia vaut surtout par la clarté qu’elle apporte aux échanges entre proches, pas par la promesse de remplacer toute votre organisation financière.
Les meilleurs aspects de Lydia
Points à garder à l’esprit concernant Lydia
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Lydia
Qu’est-ce que Lydia et à quoi sert l’application ?
Lydia est une application mobile française dédiée aux paiements et à la gestion de l’argent au quotidien. Elle permet notamment d’envoyer ou de demander de l’argent à des proches, de régler certains achats et de suivre ses opérations depuis son téléphone. Son interface est généralement simple à prendre en main, mais les fonctionnalités disponibles peuvent dépendre du pays, de l’offre choisie et des conditions appliquées au compte.
L’utilisation de Lydia est-elle gratuite ?
Lydia propose une formule gratuite, mais certaines opérations ou fonctionnalités peuvent être soumises à des limites, à des frais ou à un abonnement selon l’offre sélectionnée. Avant d’utiliser un service particulier, il est préférable de consulter directement la grille tarifaire affichée dans l’application. Les frais peuvent notamment varier pour les cartes, les retraits, certains transferts ou les services financiers complémentaires.
Faut-il vérifier son identité pour utiliser Lydia ?
La vérification d’identité n’est pas toujours nécessaire pour découvrir l’application ou effectuer certaines actions limitées, mais elle peut devenir obligatoire pour accéder à des fonctionnalités plus avancées. Lydia peut demander des informations personnelles et des justificatifs afin de respecter les obligations réglementaires liées aux services de paiement. La procédure se réalise généralement depuis l’application et peut prendre un certain temps.
Lydia est-elle suffisamment sécurisée pour effectuer des paiements ?
Lydia intègre plusieurs mécanismes de sécurité destinés à protéger les comptes et les transactions, comme la connexion sécurisée, la validation des opérations et les dispositifs de protection associés au téléphone ou à la carte. Toutefois, aucune application ne remplace les bonnes pratiques de l’utilisateur. Il est recommandé de ne jamais communiquer ses codes, de maintenir son appareil à jour et de contacter rapidement l’assistance en cas d’activité suspecte.
Que faire si un transfert échoue ou si un paiement n’apparaît pas correctement ?
En cas de transfert bloqué, de paiement refusé ou d’opération qui semble incorrecte, commencez par vérifier la connexion Internet, le solde disponible, les plafonds et le statut de la transaction dans l’application. Il est important de ne pas répéter immédiatement une opération si elle semble seulement en attente. Si le problème persiste, consultez le centre d’aide Lydia et contactez l’assistance en fournissant les détails de la transaction concernée.












